8967-809-53-28
В моем блокноте


«Если, к примеру, знал, сам неоднократно обращался с жалобами в правоохранительные органы по данной ситуации, привлекал соседей, УК и прочих, при этом продаёт квартиру молодой семье с ребёнком, пенсионеру, для кого это существенно, то сделку отменить реально», — поделилась она.
Основанием будет то, что продавец обязан был сообщить покупателю о существенных обстоятельствах, но не сообщил, продолжила юрист.
«Сослаться можно на ст. 178, 179 и 431.2 Гражданского кодекса России. Продавец в продаже не действовал добросовестно, обманул, скрыл либо иным способом исказил ситуацию. Такие условия лучше включить в соглашение об авансе/задатке и договор купли-продажи», — отметила она.
Тогда легче будет доказывать, что сделка подлежит отмене, добавила Георгиева.
«А если шумные соседи появились позже или продавец о них не знал, в данном случае он ничего не скрывал, не вводил в заблуждение. Тут придётся побороться за отмену, но всё равно есть шанс добиться результата. Просто будет тяжелее», — подытожила она.
Ранее юрист Александр Хаминский рассказал, что за появление голубятни на балконе может грозить штраф.
В России растет число дел о банкротстве строительных компаний. Если в июне речь шла о 1089 случаях, то к началу сентября их число достигло 1454. Об этом говорится в исследовании аналитической компании «Контур.Фокус», подготовленном на основе официальных данных по ОКВЭД. Документ есть у «Известий». При этом год к году число дел о банкротстве выросло на 41%, отмечается в исследовании.
Как пояснили аналитики, в основном речь идет о региональных строительных компаниях. Так, в Казани банкротом была признана «Строительная компания «Ак Барс», в Челябинске — специализированный застройщик (СЗ) «Высота», в Сургуте — СЗ «Салаир», в Перми — «Звезда-2013», в Красноярске — КДСК, в Новосибирске — «Авангардстрой» и другие компании.
«Известия» направили запрос в Минстрой с просьбой прокомментировать ситуацию в отрасли.
Ранее глава ведомства Ирек Файзуллин заявил, что министерство фиксирует трудности с выполнением планов по вводу жилья в некоторых регионах. При этом, по его словам, программа по строительству около 100 млн кв. м жилья в России в 2026 году будет выполнена. По данным на июнь, риски недостижения плановых показателей отмечались в Липецкой, Курской, Орловской, Ульяновской, Томской и Саратовской областях. В список также вошли Санкт-Петербург, Амурская область, Луганская Народная Республика, Запорожская область, Ханты-Мансийский автономный округ, Башкирия и Мордовия.
Подробнее читайте в эксклюзивном материале «Известий»:
"Не стоит забывать, что программа сама по себе задумывалась как социальная, а новые параметры только усиливают ее адресность и акцент на демографической составляющей. Для рынка здесь, скорее, важны определенность и предсказуемость, то есть устойчивость параметров программы на относительно долгий срок, чтобы застройщики могли выстраивать собственные стратегии и корректировать квартирографию", - заявил Выломов, уточнив, что новые условия задают ориентиры на семейное просторное жилье.
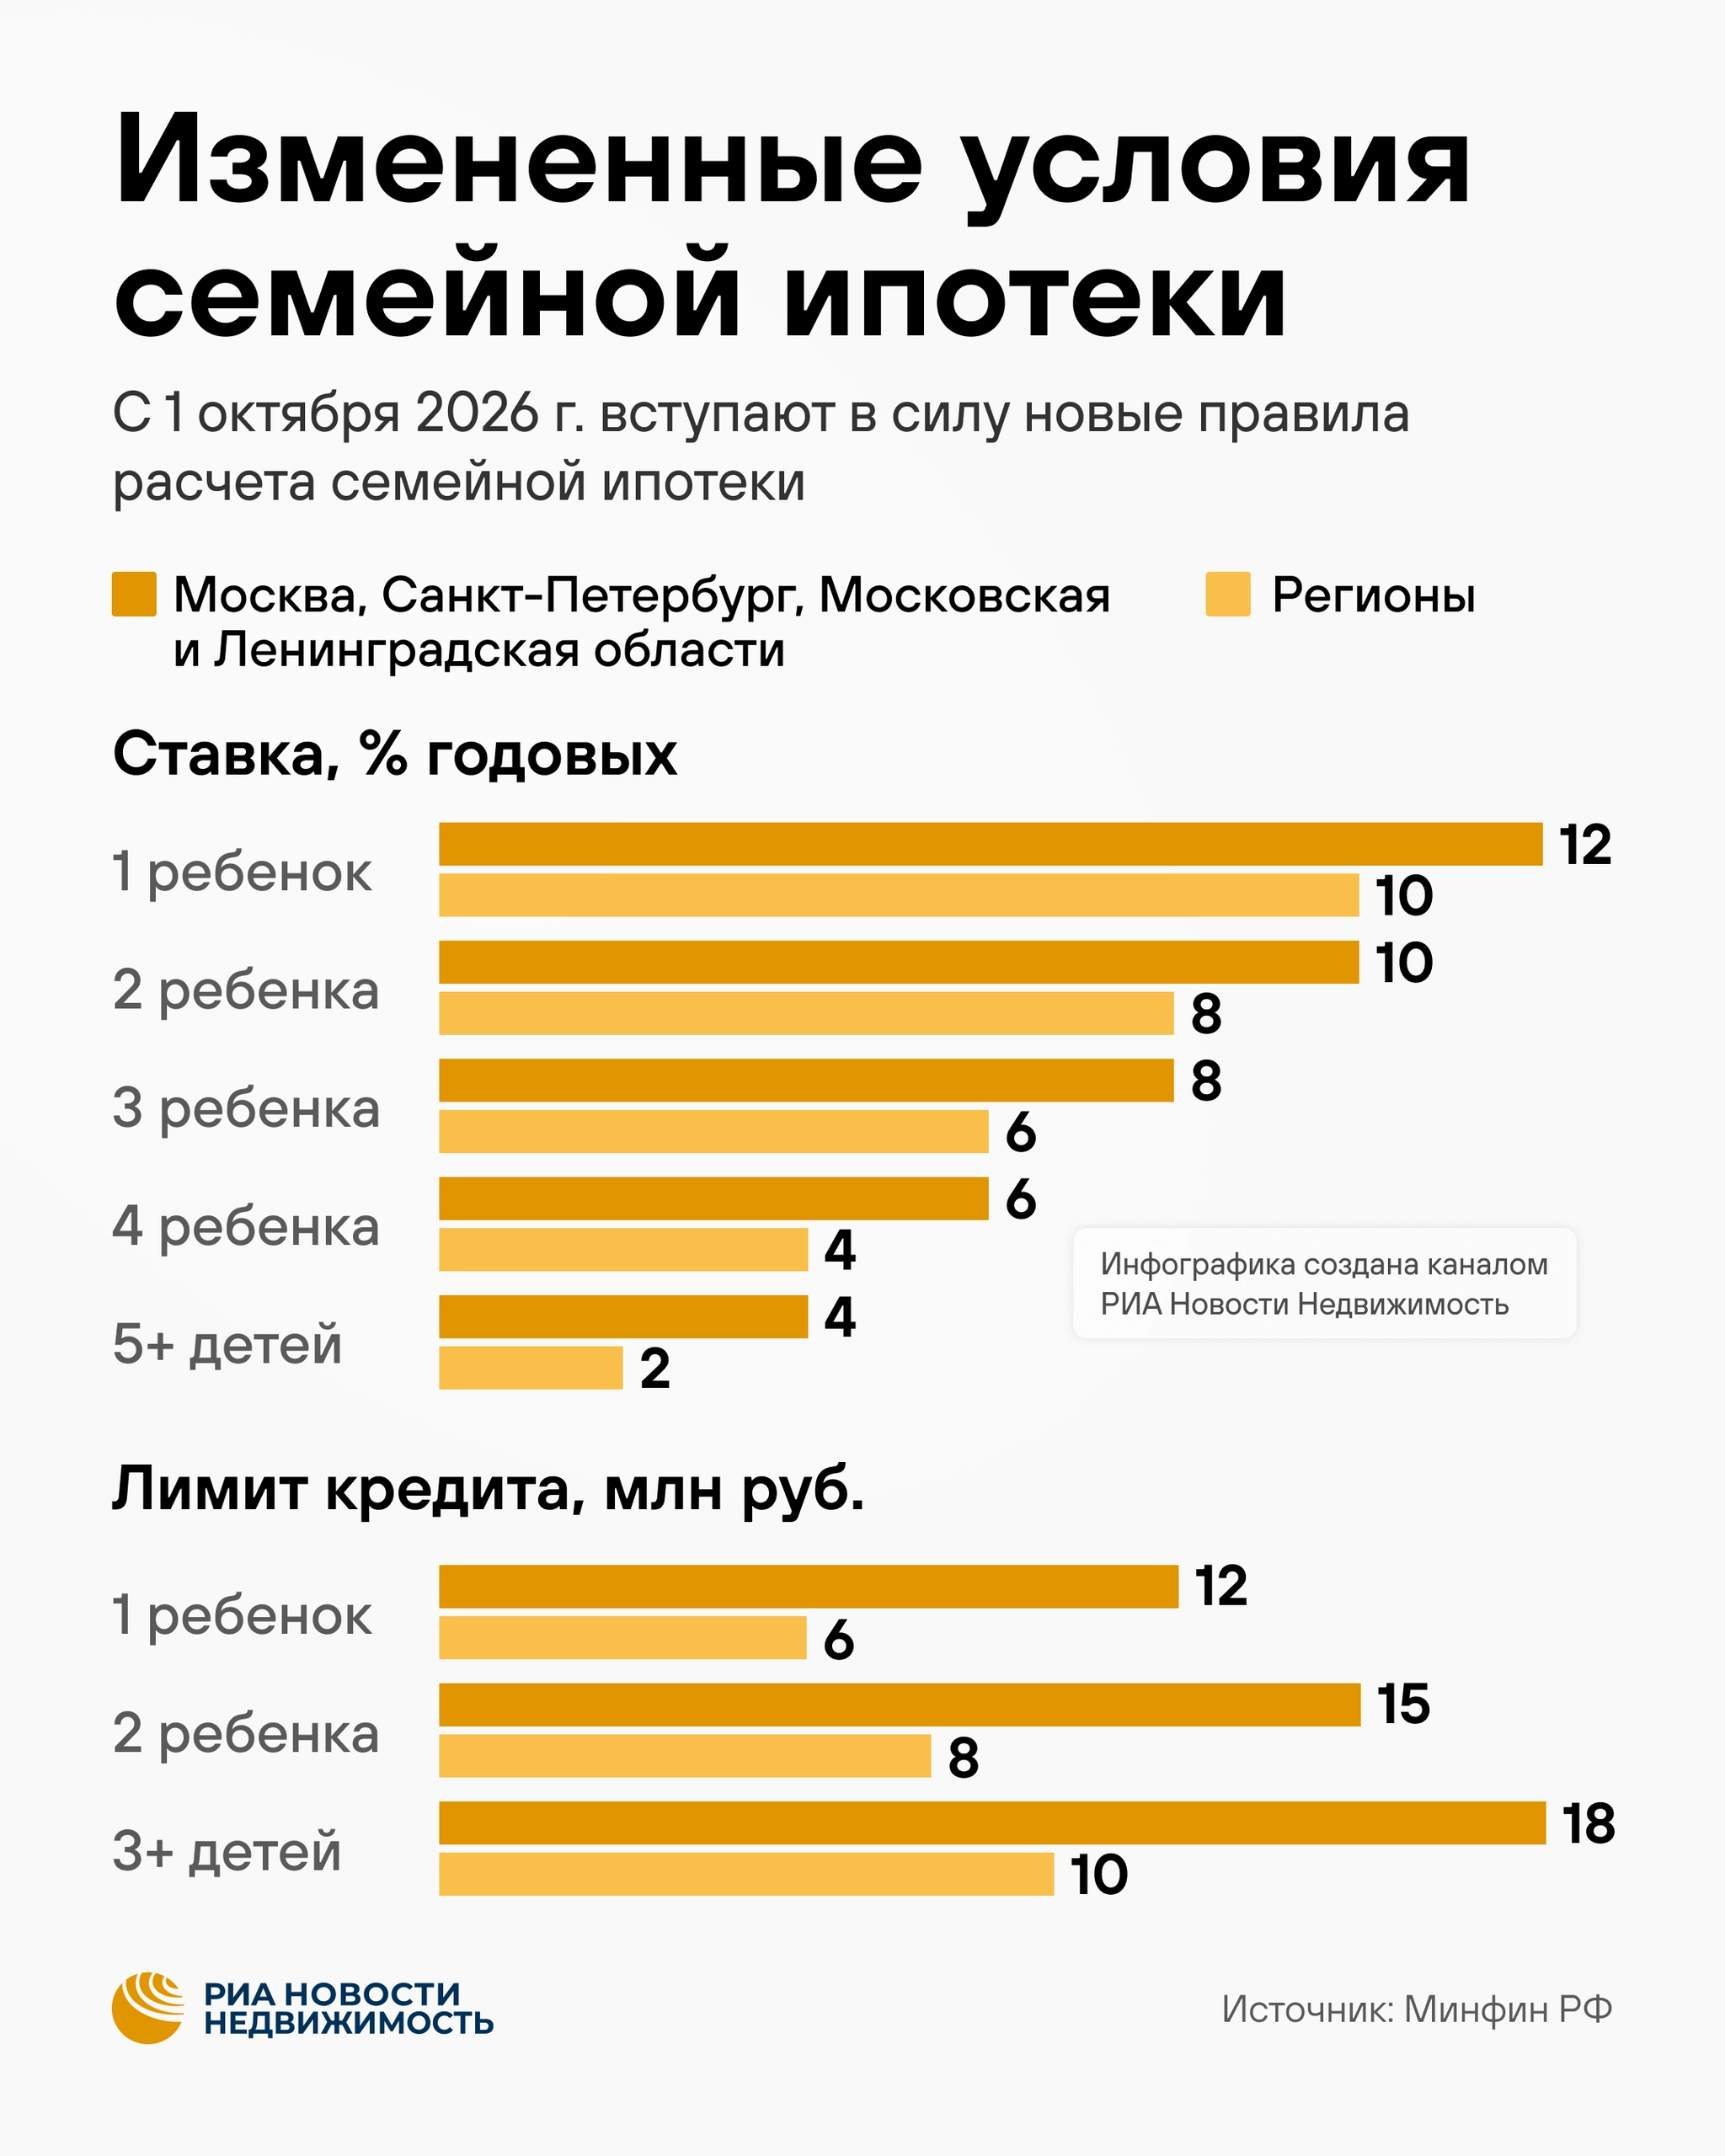
В большинстве регионов (кроме четырех столичных - Москвы, Санкт-Петербурга, Московской и Ленинградской областей) будут действовать следующие условия.
Для семей с пятью и более детьми - ставка в 2%, максимальный размер кредита - 10 млн руб.
Ставка в 4% и лимит в 10 млн руб. - для семей с четырьмя детьми, 6% и 10 млн руб. для семей с тремя детьми, 8% и 8 млн руб. - если ребенка два и 10% и 6 млн руб. для семей с одним ребенком.
В каждой из этих семей хотя бы один ребенок должен быть младше 7 лет на момент заключения договора.
Для столичных регионов ставки будут выше, но и лимиты больше: 4% и лимит в 18 млн руб. для семей с пятью и более детьми, 6% годовых и 18 млн руб. - с четырьмя, 8% и 18 млн руб. - с тремя, 10% годовых и 15 млн руб. - с двумя, 12% и 12 млн руб. - с одним ребенком. В каждой семье опять же должен быть ребенок младше 7 лет.
При этом ставка по "Семейной ипотеке" на строительство частного дома или его завершение, на покупку земли с последующим возведением жилья останется 6% вне зависимости от количества детей и региона проживания семьи.
Кроме того, вводится максимальный срок субсидирования льготного ипотечного кредита - до 15 лет.
Эти изменения будут распространяться на новые кредиты, выданные с 1 октября 2026 года.
Программа "Семейной ипотеки" действует до 31 декабря 2030 года. Сейчас взять кредит можно под 6%, но лимиты по кредитам - 6 млн руб. и 12 млн для столичных регионов.
"Семейная ипотека" показала свою востребованность - более 85 % льготных кредитов выдается по этой программе, отметили в ДОМ.РФ. Обновление параметров программы, направленной на поддержку демографии, в части дифференцированной ставки повысит ее адресность. Дополнительное снижение процентной ставки в случае рождения в семье последующих детей позволит снизить долговую нагрузку на семейный бюджет. При этом для семей сохраняется возможность сочетать льготное кредитование с другими мерами господдержки.
По сути, рынок переходит от универсальной модели поддержки к системе, в которой условия кредитования напрямую связаны с размером семьи, говорит директор по продажам компании "Новая Эра" Владимир Богданюк.
С точки зрения девелопмента дифференциация ипотеки может привести к дальнейшему развитию именно семейных форматов жилья. Увеличение кредитного лимита особенно актуально для столичного рынка. При лимите 12 млн руб. выбор семьи в значительной степени ограничивается определенным диапазоном площади и локаций.
Лимит в 18 млн уже позволяет рассматривать более просторные семейные квартиры в новостройках бизнес-класса и выше, в том числе трех- и четырехкомнатные форматы, которые отвечают долгосрочному сценарию проживания.
Эта программа - и мощный демографический стимул, и инструмент поддержки строительной отрасли, отмечает исполнительный директор Клуба инвесторов Москвы Владислав Преображенский.